

Yüksek Enflasyonda Nakit Akışı ve Portföy Yönetim Stratejileri
Enflasyon ve yüksek faiz ortamında nakit akışını koruma, sermaye tahsisi yapma ve yatırımcı psikolojisini yönetme yöntemlerini detaylarıyla inceleyin.
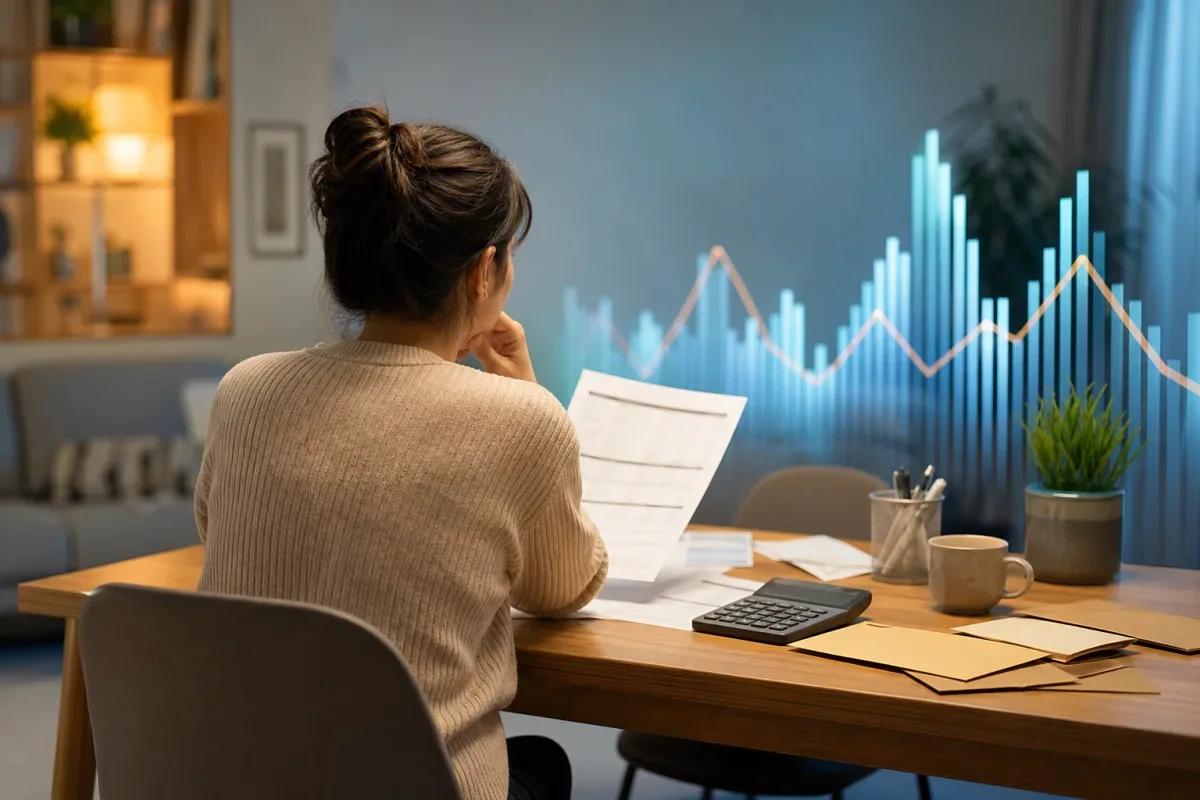
Makroekonomik dinamiklerin hızla değiştiği dönemlerde, hem bireysel yatırımcılar hem de kurumsal yöneticiler için en kritik öncelik sermayenin reel değerini korumaktır. Yüksek enflasyon ve sıkılaşan para politikalarının bir arada görüldüğü finansal iklimlerde, geleneksel tasarruf ve yatırım kalıpları yetersiz kalır. Paranın zaman değerinin hızla aşındığı bu ortamlarda, kararların sadece nominal getiriler üzerinden değil, enflasyondan arındırılmış reel getiriler ve risk ayarlı nakit akışları üzerinden şekillendirilmesi gerekir. Piyasalardaki belirsizlik, sadece teknik finansal hesaplamaları değil, aynı zamanda karar vericilerin psikolojik dayanıklılığını da sınar. Sürdürülebilir bir finansal yapı inşa etmek; faiz oranları, nakit akışı dengesi ve davranışsal finans faktörlerinin eş zamanlı yönetilmesini zorunlu kılar.
Sermayenin maliyetinin yükseldiği dönemlerde, varlıkların likidite seviyesi ve risk profili yeniden tanımlanmalıdır. Piyasada oluşan her yeni dengesizlik, doğru yönetilmediği takdirde ciddi sermaye kayıplarına yol açabilirken; disiplinli bir risk yönetimi yaklaşımıyla yaklaşıldığında stratejik avantajlara dönüşebilir. Bu analizde, yüksek enflasyon ve yüksek faiz döngülerinde finansal kararların nasıl konumlandırılması gerektiği, nakit akışının optimize edilmesinden davranışsal tuzakların engellenmesine kadar geniş bir çerçevede ele alınmaktadır.
Makroekonomik Göstergelerin Bireysel ve Kurumsal Bütçelere Doğrudan Etkisi
Makroekonomik dengeler bozulduğunda, piyasa aktörlerinin karşılaştığı ilk ve en büyük zorluk fiyatlama mekanizmasındaki bozulmadır. Enflasyon oranı yükseldikçe, mal ve hizmetlerin gelecekteki fiyatlarını öngörmek zorlaşır. Bu durum, işletmeler için hammadde tedarikinden nihai ürün fiyatlamasına kadar tüm operasyonel süreçleri zorlaştırırken, bireyler için de yaşam maliyetinin kontrol dışına çıkmasına neden olur. Enflasyonist süreçlerde maliyet artışları doğrudan satış fiyatlarına yansıtılamadığında, kar marjları hızla daralır. Bu nedenle, makro göstergeleri sadece manşet veriler üzerinden izlemek yerine, bu verilerin girdi maliyetlerine ve harcama kalıplarına yansımasını analiz etmek gerekir.
Merkez bankalarının enflasyonu dizginlemek amacıyla faiz artırımına gitmesi, piyasadaki borçlanma maliyetlerini doğrudan yukarı çeker. Yüksek faiz iklimi, sermayeye erişimi zorlaştırırken, mevcut borçların çevrilme maliyetini de artırır. İşletmeler açısından bu durum, işletme sermayesi ihtiyacının katlanması anlamına gelir. Bireysel tarafta ise kredi kartı, tüketici kredisi ve konut kredisi gibi borçlanma enstrümanlarının maliyeti artarak kullanılabilir geliri baskılar. Makroekonomik değişimi doğru okumak, faiz oranlarının yönü ile maliyet yapısı arasındaki doğrudan ilişkiyi kavramakla başlar.
Yüksek Faiz İkliminde Nakit Akışının Yeniden Yapılandırılması
Sermaye maliyetinin düşük olduğu dönemlerde nakit akışı yönetimi ikincil bir öncelik gibi görünebilir; ancak yüksek faiz ortamında nakit, en kritik stratejik varlık haline gelir. Nakit akışı yönetimi, sadece gelir ve giderlerin denk getirilmesi değil, tahsilat süreleri ile ödeme vadelerinin hassas bir şekilde senkronize edilmesidir. Alacakların tahsilat süresi uzadıkça, yüksek enflasyon ortamında elde edilecek paranın satın alma gücü erir. Bu nedenle, işletmelerin satış politikalarında vadeleri kısaltması, erken ödeme iskontoları sunması ve alacak takibini sıkılaştırması hayati önem taşır.
Stok yönetimi de nakit akışının en çok zorlandığı alanlardan biridir. Enflasyon kaygısıyla aşırı stok tutmak, görünüşte maliyet avantajı sağlasa da, sermayeyi stoka bağlayarak likidite krizlerine yol açabilir. Yüksek faiz oranları dikkate alındığında, stoka bağlanan sermayenin alternatif maliyeti oldukça yüksektir. Optimal stok seviyesini belirlerken, tedarik riski ile faiz getirisinden mahrum kalma riski dengelenmelidir. Bireysel bütçelerde ise nakit akışı yönetimi, acil durum fonlarının likit ve faiz getirisi sunan araçlarda değerlendirilmesi ve gereksiz uzun vadeli borçlanmalardan kaçınılması esasına dayanır.
Enflasyonist Baskı Altında Sermaye Koruma ve Reel Getiri Hesaplama
Yatırım kararlarında sıklıkla yapılan en temel hata, nominal getirilere odaklanarak reel getirileri göz ardı etmektir. Bir yatırım enstrümanı yıllık yüzde elli getiri sağlıyor görünse dahi, aynı dönemdeki enflasyon oranı bu seviyenin üzerindeyse, yatırımcının alım gücü azalmış demektir. Finansal okuryazarlığın temeli, tüm getiri oranlarını beklenen enflasyon rakamından arındırarak hesaplamaktan geçer. Yüksek enflasyon ortamında sermaye koruması sağlamak, risk almadan mümkün değildir; ancak alınan riskin karşılığında vaat edilen getirinin reel bir artış sunup sunmadığı titizlikle incelenmelidir.
Sermaye koruma stratejilerinde varlık sınıfı çeşitlendirmesi kritik rol oynar. Sabit getirili menkul kıymetler, yüksek faiz dönemlerinde cazip görünebilir; fakat enflasyon şoklarına karşı kırılgan olabilirler. Öte yandan, hisse senetleri veya emtialar gibi reel varlıklar, uzun vadede enflasyona karşı koruma sağlama potansiyeline sahip olmakla birlikte, kısa vadede yüksek dalgalanma riski barındırır. Portföy oluştururken tek bir varlık sınıfına bağımlı kalmak yerine, varlıkların birbiriyle olan korelasyonu dikkate alınarak dengeli bir dağılım yapılmalıdır.
Yatırımcı Psikolojisi: Yanılsamalar ve Disiplinli Karar Alma Sistemleri
Piyasalardaki dalgalanmalar sadece ekonomik parametrelerle değil, insan davranışlarıyla da şekillenir. Yüksek belirsizlik ve enflasyonist baskı dönemlerinde yatırımcı psikolojisi, rasyonel karar alma mekanizmalarını devre dışı bırakabilir. Bu süreçte en sık karşılaşılan davranışsal tuzaklardan biri nominal çıpa yanılsamasıdır. Yatırımcılar, varlıkların geçmişteki nominal fiyatlarına takılı kalarak, enflasyonla eriyen reel değerleri fark etmekte gecikirler. Bu durum, zararda olan pozisyonları gereksiz yere elde tutmaya veya reel olarak kaybettiren araçlarda ısrar etmeye yol açar.
Bir diğer önemli psikolojik engel ise kaçırma korkusu (FOMO) ve panik satışları döngüsüdür. Hızla yükselen bir varlığa son noktada dahil olmak veya piyasa düşerken dip seviyelerde satış yapmak, plansız hareket etmenin doğrudan sonucudur. Disiplinli bir karar alma sistemi kurmak, bu duygusal dalgalanmaların önüne geçer. Önceden belirlenmiş risk toleransı sınırları, kar alma ve zarar kes seviyeleri, piyasaların coşkulu veya karamsar olduğu anlarda rasyonel kalmayı sağlar. Yatırım kararlarını anlık hislere değil, yazılı kurallara ve stratejilere bağlamak uzun vadeli başarının anahtarıdır.
Risk Toleransının Belirlenmesi ve Senaryo Bazlı Portföy Çeşitlendirmesi
Her yatırımcının ve kurumun risk taşıma kapasitesi farklıdır. Risk toleransı, sadece finansal olarak ne kadar kayba dayanabileceğinizle ilgili değil, aynı zamanda bu kayıplar karşısında stratejinize ne kadar sadık kalabileceğinizle ilgilidir. Yaş, gelir düzeyi, likidite ihtiyacı ve yatırım ufku, risk profillerini belirleyen temel unsurlardır. Yüksek faiz ve enflasyon dönemlerinde, risk toleransı tekrar gözden geçirilmeli ve aşırı riskli varlıklardan dengeli dağılımlara geçiş yapılmalıdır.
Senaryo bazlı portföy çeşitlendirmesi, tek bir ekonomik gidişata bağımlı kalmamak adına uygulanan gelişmiş bir yöntemdir. Ekonominin farklı evreleri için alternatif senaryolar hazırlanmalıdır:
- Yüksek Enflasyon ve Düşük Büyüme (Stagflasyon): Nakit pozisyonunun korunduğu, mali yapısı güçlü ve fiyatlama gücü yüksek şirket hisselerinin öne çıktığı senaryo.
- Yüksek Faiz ve Sıkı Para Politikası: Sabit getirili enstrümanların ve likiditesi yüksek kısa vadeli araçların ağırlığının artırıldığı senaryo.
- Dezenflasyon Süreci: Uzun vadeli tahvillerin ve büyüme odaklı varlıkların kademeli olarak portföye eklendiği senaryo.
Bu senaryolara göre esneklik kazanmış bir portföy, piyasadaki ani yön değişimlerinde yıkıcı kayıplara uğramadan uyum sağlama kabiliyetine sahip olur.
Borç Stratejileri ve Kaldıraç Kullanımında Sık Yapılan Hatalar
Düşük faiz dönemlerinde kaldıraç ve borç kullanımı, büyümeyi ve getirileri artırmanın etkili bir yolu olarak görülür. Ancak yüksek faiz iklimine girildiğinde, değişken faizli veya kısa vadeli borçlar en büyük finansal tehdit haline gelir. Enflasyonun borcu erittiği yönündeki yüzeysel kabul, ancak gelirlerin de en az enflasyon oranında arttığı ve borçlanma maliyetinin sabit kaldığı durumlar için geçerlidir. Gelir akışının aksadığı veya faiz oranlarının gelirden daha hızlı yükseldiği senaryolarda, yüksek kaldıraç kullanımı iflas riskini beraberinde getirir.
Finansal yönetimde yapılan en kritik hatalardan biri, uzun vadeli yatırımları veya duran varlıkları kısa vadeli borçlarla finanse etmektir. Vade uyumsuzluğu olarak bilinen bu durum, nakit akışı sıkışıklığının temel nedenidir. Borç yönetimi yaparken, borçların ödeme takvimi ile beklenen nakit girdileri eksiksiz eşleştirilmelidir. Ayrıca, döviz cinsinden borçlanıp yerel para birimi üzerinden gelir elde etmek gibi açık pozisyon riskleri, yüksek oynaklık dönemlerinde tamamen kapatılmalı veya türev araçlarla hedge edilmelidir.
Finansal Dayanıklılık İçin Karar Verme Metodolojisi ve Kontrol Listesi
Finansal kararların sistematik bir biçimde alınması, karmaşık piyasa koşullarında hata yapma riskini en aza indirir. Hem bireysel hem de kurumsal düzeyde finansal dayanıklılığı artırmak için uygulanması gereken adım adım kontrol listesi aşağıda sunulmuştur:
- Likidite Analizi Yapın: En az altı aylık operasyonel giderleri veya yaşam maliyetini karşılayacak düzeyde likit ve risksiz varlık bulundurun.
- Borç Yapısını Optimize Edin: Yüksek faizli ve değişken oranlı borçları öncelikli olarak kapatın; borçlanmada sabit faizli ve uzun vadeli yapıları tercih edin.
- Reel Getiri Testi Uygulayın: Potansiyel tüm yatırımları beklenen enflasyon oranı ile karşılaştırarak reel getiri potansiyelini doğrulayın.
- Nakit Akışı Duyarlılık Testi Gerçekleştirin: Gelirlerin yüzde yirmi azaldığı veya girdilerin yüzde yirmi arttığı kötü senaryolarda nakit dengesinin nasıl etkileneceğini simüle edin.
- Portföy Yeniden Dengelenmesi (Rebalancing): Belirli periyotlarla (üç veya altı aylık) portföydeki varlık dağılımını kontrol edin ve ilk hedeflenen oranlardan sapmaları düzeltin.
Bu kontrol listesi, piyasa koşulları ne kadar belirsiz olursa olsun, kararların belirli bir disiplin çerçevesinde alınmasını sağlar ve sürpriz risklerle karşılaşma olasılığını düşürür.
Geleceğe Yönelik Finansal Hizalanma ve Sonuç
Makroekonomik dalgalanmalar, finansal sistemin kaçınılmaz parçalarıdır. Yüksek enflasyon ve yükselen faiz oranları, sermaye yönetimini zorlaştırsa da, doğru stratejiler uygulandığında finansal yapının güçlenmesi için bir fırsat sunar. Başarılı bir finansal yönetim, kısa vadeli piyasa hareketlerine reaksiyon vermek yerine, uzun vadeli hedeflere bağlı kalarak esnek hareket edebilmeyi gerektirir. Nakit akışının disiplinle yönetilmesi, borç yapısının risksiz hale getirilmesi ve duygusal kararlar yerine veriye dayalı sistemlerin kullanılması, sürdürülebilir büyümenin temel şartlarıdır.
Sonuç olarak, finansal piyasalarda kalıcı olmak ve varlıkların satın alma gücünü korumak, sürekli bir analiz ve uyum sağlama sürecidir. Makro verileri doğru okuyarak, risk toleransına uygun dinamik portföy yapıları oluşturmak ve nakit dengesini her zaman ön planda tutmak, belirsizlik dönemlerini en az hasarla ve stratejik kazanımlarla atlatmanın en güvenilir yoludur.

Yorumlar (0)